Economia
Fraudes bancárias exigem análise de operações fora do perfil
Economia
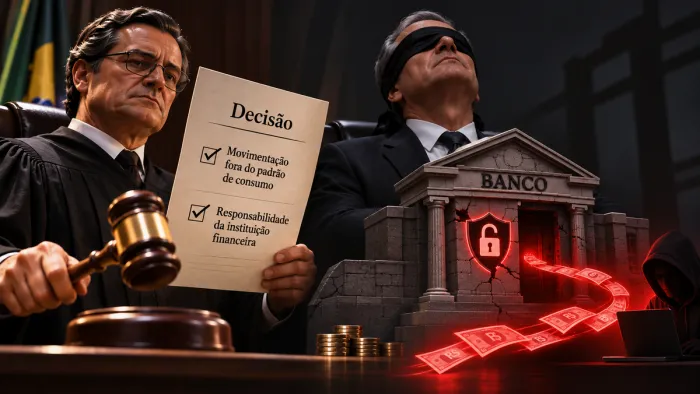
O Superior Tribunal de Justiça (STJ) reuniu, em outubro de 2026, entendimentos sobre fraudes envolvendo instituições financeiras e destacou a importância de verificar se as movimentações questionadas eram compatíveis com o comportamento habitual do cliente. No especial publicado pelo tribunal, aparecem como fatores relevantes o valor, a frequência, o horário, o local, o intervalo entre transações, a sequência das operações, o meio utilizado e a contratação atípica de empréstimos antes de pagamentos suspeitos.
Segundo Elisângela B. Taborda, advogada especialista em fraudes bancárias e golpes financeiros, esses elementos ajudam a compreender o que significa uma operação fora do perfil do cliente. “Não existe um valor único que transforme uma transação em suspeita. O que precisa ser observado é o quanto aquela movimentação se distancia do comportamento que a conta apresentava até então”, explica.
Na avaliação da advogada, o histórico financeiro funciona como uma linha de comparação. Um cliente pode realizar uma transferência elevada por uma razão legítima. A situação ganha outra dimensão quando surgem vários sinais ao mesmo tempo, como contratação repentina de crédito, aumento expressivo dos valores, novos destinatários e diversas transferências realizadas em poucos minutos.
A sequência temporal também pode revelar informações que não seriam percebidas ao observar cada operação separadamente. “Quando um empréstimo é contratado e, logo depois, o valor é dividido em várias transferências para contas que nunca haviam recebido recursos daquele cliente, a análise precisa considerar a sequência completa”, afirma Elisângela.
Esse raciocínio aparece no REsp 2.269.747, julgado pela Terceira Turma do STJ em setembro de 2026. O tribunal tratou da validação de operações suspeitas, atípicas e diferentes do perfil do correntista e relacionou a ausência de resposta eficaz dos mecanismos de segurança à análise de defeito na prestação do serviço bancário.
Para a advogada, um dos pontos centrais dessa discussão é diferenciar autenticação de compatibilidade. Senha, token, reconhecimento facial ou biometria demonstram que determinado mecanismo foi utilizado para validar uma operação, mas não explicam, isoladamente, se aquela movimentação correspondia ao comportamento financeiro habitual da conta. “A autenticação responde à dúvida de como a transação foi validada. A análise da fraude precisa responder também a se aquela movimentação”, observa.
Essa diferença é especialmente relevante em fraudes bancárias envolvendo engenharia social. Nesses golpes, a vítima pode ser induzida a confirmar uma transferência ou seguir comandos acreditando estar diante de uma orientação legítima. A existência de autenticação, portanto, integra a análise, mas não substitui a verificação do contexto, da sequência das movimentações e de eventual ruptura do padrão anterior.
Elisângela explica que uma operação fora do perfil também não é sinônimo automático de fraude. Uma mudança isolada pode decorrer de uma decisão legítima do cliente. O cenário se torna mais relevante quando diferentes elementos convergem, como frequência fora do normal, valores incompatíveis com o histórico, sucessivas movimentações em curto espaço de tempo e transferência imediata de recursos obtidos por crédito.
O intervalo entre as operações é outro dado que pode ajudar a reconstruir o ocorrido. Uma conta que permanece por meses com determinado comportamento e, em questão de minutos, passa a contratar crédito e movimentar valores muito superiores aos habituais apresenta uma alteração diferente daquela verificada em uma única transferência eventual. Para a especialista em fraudes bancárias, velocidade, frequência e sequência precisam ser avaliadas em conjunto com os demais registros da conta.
Os mecanismos antifraude também ocupam posição relevante nessa análise. Segundo a jurista, a discussão sobre responsabilidade bancária pode envolver a capacidade dos controles de reconhecer uma mudança significativa no padrão e a resposta adotada diante desses sinais. “Uma operação fora do perfil não significa automaticamente fraude, assim como a existência de fraude não significa automaticamente responsabilidade do banco”, ressalta.
Esse equilíbrio é importante em ações contra instituições financeiras decorrentes de golpes. A análise não deve partir da ideia de que toda perda financeira será atribuída ao banco, nem de que a autenticação elimina qualquer possibilidade de falha. Para Elisângela, é necessário verificar se havia sinais objetivos de anormalidade, se esses sinais eram detectáveis pelos mecanismos de segurança e se eventual deficiência teve relação com o prejuízo discutido.
Para a especialista, observar o conjunto dos fatos evita conclusões simplistas tanto contra a vítima quanto contra a instituição financeira. “Não basta perguntar se houve senha ou biometria. É preciso compreender o que aconteceu antes, durante e depois das transações e comparar essa sequência com o histórico real daquela conta”, afirma.
“A operação fora do perfil é percebida pela diferença entre o comportamento habitual e aquilo que aconteceu durante a fraude. Valor, frequência, velocidade, sequência, destinatários e contratação de crédito ajudam a revelar essa ruptura. É essa leitura conjunta que permite avaliar tecnicamente a atuação dos mecanismos de segurança e a eventual responsabilidade bancária”, conclui Elisângela B. Taborda.

Economia
Setor de imóveis de luxo cresce 13% e enfatiza exclusividade
A matéria enviada anteriormente saiu sem os hyperlinks das empresas. Segue a versão corrigida:
O mercado de luxo brasileiro cresceu 12% ao ano desde 2022, contra uma média mundial de 3% no mesmo período, segundo levantamento da Bain & Company realizado em parceria com o jornal Valor Econômico e a revista Vogue. O setor movimentou R$ 98 bilhões em 2024, com projeção de alcançar R$ 150 bilhões até 2030, e, entre os nove segmentos analisados, o de imóveis avançou 13% no intervalo analisado. Mais do que ampliar o tamanho desse mercado, o crescimento vem acompanhado de uma mudança no comportamento de quem consome produtos e serviços de alto padrão: 57% dos consumidores ouvidos associam luxo à exclusividade, enquanto a consultoria aponta o avanço do conceito de validação silenciosa, em que reconhecimento e pertencimento ganham importância sem depender da exposição ostensiva de marcas.
A Bain estima cerca de 1,3 milhão de brasileiros de alto poder aquisitivo, número que pode chegar a 1,5 milhão até 2030. Em outro recorte desse mercado, um levantamento da Serasa Experian identificou 7,5 milhões de consumidores classificados como premium no país, metade deles com mais de 49 anos. O deslocamento da exclusividade, da discrição e da personalização para o centro da decisão também altera o que se espera da intermediação imobiliária. Em uma transação de alto valor, o conhecimento de rua, de edifício, do histórico de negociações e até das particularidades de uma determinada quadra pode pesar tanto quanto o volume de imóveis apresentados ao cliente.
Esse é o terreno das imobiliárias de perfil boutique: estruturas menores, especializadas em determinadas regiões ou segmentos, que concentram conhecimento aprofundado sobre a área em que atuam. O desafio é que essa especialização nem sempre se traduz em alcance digital proporcional. Enquanto grandes portais e redes imobiliárias concentram investimentos em tecnologia, mídia e posicionamento digital, empresas especializadas disputam visibilidade em um ambiente no qual a jornada de compra começa, com frequência cada vez maior, antes do primeiro contato com um corretor. A assimetria aparece na etapa anterior ao atendimento: o comprador só chega a quem ele encontra.
Eduardo Lima, fundador do NPi Hub, ecossistema ligado à marca da NPi Imóveis, fundada em 2010, avalia que esse é um dos principais gargalos enfrentados pelas imobiliárias boutique. “A imobiliária especializada em um bairro conhece detalhes que influenciam diretamente aquele metro quadrado. Conhece os edifícios, o histórico das negociações, as ruas e as particularidades daquela região. É um conhecimento construído ao longo dos anos e que nenhum sistema reproduz integralmente”, afirma. “O que muitas vezes falta não é conhecimento nem qualidade de atendimento. É presença na etapa em que a decisão começa, quando o comprador está pesquisando no Google e, cada vez mais, nas ferramentas de inteligência artificial.”
Estruturado em 2024, o NPi Hub reúne imobiliárias boutique de São Paulo dentro de uma estrutura compartilhada de posicionamento. O modelo funciona por especialização regional: cada imobiliária parceira permanece responsável pela área em que já possui maior conhecimento e atuação, enquanto cada imóvel cadastrado fica vinculado a uma única empresa dentro do ambiente, o que evita disputa interna pelo mesmo produto. A estrutura central concentra a organização e o posicionamento desse conteúdo nos mecanismos de busca e nos sistemas de inteligência artificial, além da qualificação inicial dos clientes que chegam por esses canais.
O atendimento é conduzido por um gerente de relacionamento do Hub em conjunto com a imobiliária responsável pela região ou pelo imóvel procurado, e a remuneração da estrutura ocorre apenas quando a negociação é concluída. Atualmente, o ecossistema reúne mais de 30 imobiliárias parceiras e mais de 6.800 registros de imóveis e condomínios em uma base própria. A operação mantém ainda uma camada de agentes de inteligência artificial voltada às etapas operacionais da intermediação, como organização de informações, cadastro e qualificação inicial. Uma segunda fase dessa estrutura, destinada a outras etapas do atendimento, está sendo desenvolvida em parceria com a Labs Guru, empresa de tecnologia dos Estados Unidos.
Segundo Lima, a divisão entre tecnologia e atendimento humano é um dos pontos centrais do modelo. “A tecnologia pode cuidar do que é repetitivo, organizar dados, cruzar informações e acelerar processos. Mas o que decide uma venda de alto padrão continua sendo a leitura que uma pessoa faz da outra”, afirma. Em um mercado imobiliário de luxo que cresce acima de dois dígitos ao ano, diante de um consumidor que associa valor à exclusividade, à personalização e ao conhecimento especializado, a capacidade de ser encontrada nos canais em que a jornada de compra começa tende a pesar tanto quanto a própria especialização no atendimento.


Setor de imóveis de luxo cresce 13% e enfatiza exclusividade

Força Tática prende em flagrante suspeito por porte ilegal de arma de fogo

Fraudes bancárias exigem análise de operações fora do perfil

Birdwatching atrai turistas para a avifauna brasileira

Sinop inova ao ouvir crianças e adolescentes na construção de políticas públicas


Exames do presidente Lula estão dentro da normalidade, diz boletim
Boletim médico publicado às 23h desta terça-feira (3) informa que os exames do presidente Lula estão “dentro da normalidade”. Lula...

Entenda a diferença entre o voto proporcional e o voto distrital misto
Três dias após o segundo turno das eleições, lideranças de partidos do chamado Centrão na Câmara dos Deputados apresentaram uma...

Lula vai a São Paulo para fazer exames de rotina nesta terça-feira
O presidente da República Luiz Inácio Lula da Silva viajará a São Paulo no final da tarde desta terça-feira (3)...
Força Tática prende em flagrante suspeito por porte ilegal de arma de fogo
Policiais militares da Força Tática do 2º Comando Regional prenderam em flagrante, na noite desta terça-feira (3.11), um homem por...


Polícia Civil captura na Bolívia membro de facção foragido por tráfico de 1,4 tonelada de drogas em MT
Um integrante de facção criminosa, envolvido com tráfico de drogas em São Paulo e Minas Gerais e que estava foragido...

Polícia Civil desarticula esquema de desvio de combustíveis em concessionária que administra rodovias
A Polícia Civil de Mato Grosso deflagrou, nesta quarta-feira (4.11), a Operação Rota Paralela, destinada a investigar um suposto esquema...

Farmacêutica explica quando a alergia exige avaliação
Espirros, congestão nasal, lacrimejamento, coceira e manifestações na pele são sintomas comuns de diferentes tipos de alergia. Embora muitas vezes...


Os intercâmbios culturais entre a China e a Alemanha florescem
CGTN publica um artigo destacando os ricos e diversos intercâmbios culturais entre a China e a Alemanha. O artigo analisa...
Como o PCCh traça o caminho para uma autogovernança Partidária plena e rigorosa
PEQUIM, Nov. 01, 2026 (GLOBE NEWSWIRE) — As pessoas podem se perguntar: É realmente importante uma autoridade aceitar um convite...
-
 Sinop6 dias atrás
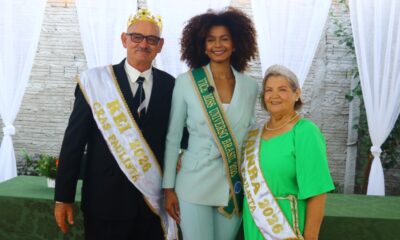
Vice-Miss Universo Brasil destaca valorização da pessoa idosa em concurso promovido pela Prefeitura de Sinop
-
 Política6 dias atrás
Câmara aprova concessão de área por 20 anos para viveiro de mudas nativas em Lucas do Rio Verde
-
 Mato Grosso6 dias atrás
Procon de Cuiabá fiscaliza 52 postos de combustíveis durante Operação Ponto de Combustão
-
 Sinop5 dias atrás
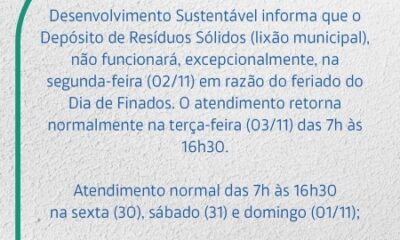
Depósito de Resíduos Sólidos abre nesta sexta (30), sábado (31) e domingo (01/11) e fecha na segunda-feira (02/11)
-
 Economia6 dias atrás
IA mapeia teses dos tribunais e responde no chat do advogado
-
Entretenimento5 dias atrás
Fundación Reintegra Vence o F1® Allwyn Global Community Award no México por Transformar a Reintegração Social dos Jovens
-
 Economia5 dias atrás
Pitney Bowes Brasil e Clique Retire oficializam parceria
-
 Várzea Grande6 dias atrás
Câmara promove palestra sobre saúde da mulher no Outubro Rosa — Câmara Municipal