Economia
Consórcio estratégico impulsiona crescimento patrimonial
Economia
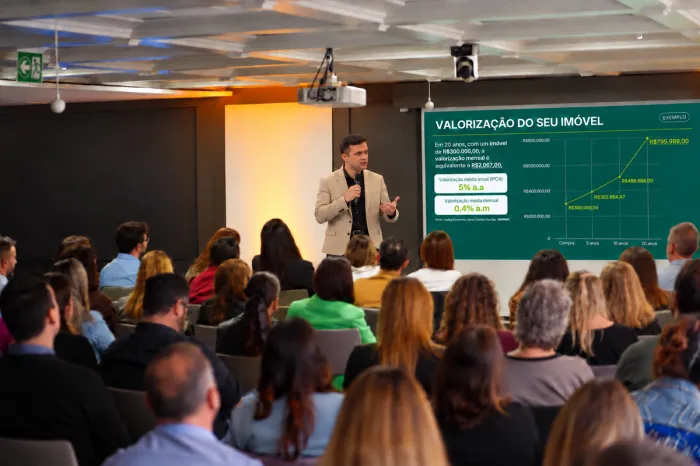
Adquirir um imóvel de R$ 500 mil via financiamento bancário, em 30 anos, com taxas entre 11,29% e 13,50% ao ano praticadas em 2025, significa pagar pelo bem um valor significativamente superior ao preço original — somente em juros, o custo adicional pode ultrapassar o próprio valor do imóvel ao longo do contrato. É diante desse cenário que o consórcio ganhou um novo papel no planejamento de investidores: não apenas como alternativa de compra, mas como ferramenta de alavancagem patrimonial.
A lógica é direta: ao ingressar em um consórcio, o participante paga parcelas mensais planejadas e, ao ser contemplado, acessa uma carta de crédito cujo valor pode ser muito superior ao montante já desembolsado. Esse crédito pode ser direcionado para a aquisição de imóveis, geração de renda com locação ou expansão de patrimônio — sem que o investidor precise comprometer suas reservas de uma só vez.
Para Felipe Ambrosio, especialista em consórcio, investimento imobiliário e CEO da Virtus Consórcios, essa mudança de perspectiva é o que diferencia o uso estratégico do consórcio da simples compra programada. “O investidor que entende o consórcio como ferramenta de alavancagem não está apenas adquirindo um bem. Ele está estruturando uma operação financeira dentro de um plano maior, usando o sistema a seu favor para crescer mais rápido do que conseguiria apenas poupando”, afirma.
Estratégias que combinam consórcio e expansão de patrimônio
Na prática, o uso estratégico do consórcio vai além da aquisição direta de um imóvel. Investidores têm estruturado operações que combinam a carta de crédito com o uso do FGTS para lances, quitação antecipada ou complementação de crédito — acelerando a contemplação e ampliando as possibilidades de acesso ao bem. Outros utilizam imóveis adquiridos via consórcio para geração de renda com locação, criando um fluxo de caixa que cobre as próprias parcelas do plano e ainda libera capital para reinvestimento.
Esse movimento já se reflete nos dados do setor. Segundo a ABAC, o segmento imobiliário registrou crescimento de 36,2% na venda de cotas e avanço de quase 50% nos negócios realizados em 2025 — impulsionado por um novo perfil de consorciado que utiliza a modalidade como instrumento de formação e alavancagem patrimonial, muitas vezes combinando consórcio e FGTS dentro de uma estratégia integrada. As contemplações no segmento representaram potencial participação de 24% do total de imóveis financiados no país durante o período.
Segundo o executivo, a combinação entre consórcio e estratégia de renda é um dos movimentos mais relevantes nesse novo ciclo. “Quando o investidor estrutura a aquisição de um imóvel via consórcio e esse ativo passa a gerar renda com locação, ele cria um ciclo virtuoso: o imóvel ajuda a pagar o plano e ainda contribui para o crescimento do patrimônio. É uma lógica de expansão contínua”, explica.
De compra isolada para estratégia de crescimento
A decisão de adquirir um imóvel deixou de ser tratada como um evento pontual e passou a ser planejada dentro de uma estratégia financeira mais ampla, com foco em eficiência, preservação de liquidez e crescimento de longo prazo. Essa mudança de mentalidade está no centro do crescimento do consórcio imobiliário nos últimos anos.
Segundo levantamento da ABAC, entre 2020 e 2025, as vendas de cotas do consórcio imobiliário cresceram 294%. Em agosto de 2025, o número de participantes ativos no segmento havia atingido 2,5 milhões — alta de 152,9% em seis anos. O dado evidencia que a modalidade deixou de ser nicho e passou a integrar o planejamento financeiro de perfis cada vez mais diversos: jovens profissionais, empreendedores e investidores com foco em formação de patrimônio.
Para Felipe Ambrosio, esse deslocamento revela uma transformação estrutural no comportamento do investidor. “A pergunta deixou de ser ‘como eu compro esse imóvel?’ e passou a ser ‘como esse imóvel se encaixa na minha estratégia de crescimento patrimonial?’. Quem pensa dessa forma usa o consórcio de maneira completamente diferente — e obtém resultados muito mais consistentes no longo prazo”, destaca.
Como estruturar alavancagem patrimonial com consórcio
Para quem deseja utilizar o consórcio como ferramenta de alavancagem, a estruturação começa pela definição clara de objetivos: aquisição para moradia, para geração de renda ou para revenda com valorização. A partir disso, é possível escolher o valor de crédito mais adequado, o prazo do plano e a estratégia de lance — seja com recursos próprios, com o FGTS ou com o lance embutido, que utiliza parte da própria carta para antecipar a contemplação sem necessidade de alto desembolso imediato.
A preservação de liquidez é um dos principais diferenciais dessa abordagem em relação ao financiamento tradicional. Ao manter as reservas investidas enquanto o patrimônio é estruturado de forma gradual, o investidor abre espaço para operar em mais de uma frente ao mesmo tempo — ampliando sua capacidade de crescimento sem concentrar todo o capital em uma única operação.
Na avaliação de Ambrosio, o acompanhamento especializado é determinante nesse processo. “Consórcio bem estruturado é consórcio alinhado a um objetivo claro. Escolher o grupo certo, definir a estratégia de lance e entender como o bem adquirido se encaixa no plano financeiro maior são etapas que determinam o resultado final da operação”, comenta.
Tendência de crescimento sustentado no setor
O cenário para os próximos anos aponta para a continuidade da expansão. A ABAC projeta crescimento de até 25% no consórcio imobiliário em 2026 — e a entidade avalia que esse crescimento não está condicionado exclusivamente ao ambiente de juros elevados. Mesmo com a perspectiva de redução gradual da Selic, jovens, empreendedores e investidores seguem ampliando sua participação no sistema, atraídos pela previsibilidade, pela ausência de juros e pela flexibilidade de uso da carta de crédito.
Para Ambrosio, o movimento consolida uma nova posição do consórcio no mercado. “O consórcio deixou de competir apenas com o financiamento. Ele passou a ocupar um espaço estratégico dentro do planejamento patrimonial. Para quem pensa em crescer de forma estruturada e sustentável, essa é uma das ferramentas mais eficientes disponíveis no mercado hoje”, conclui.

Economia
Cartão físico de transporte cede lugar a Pix e celular
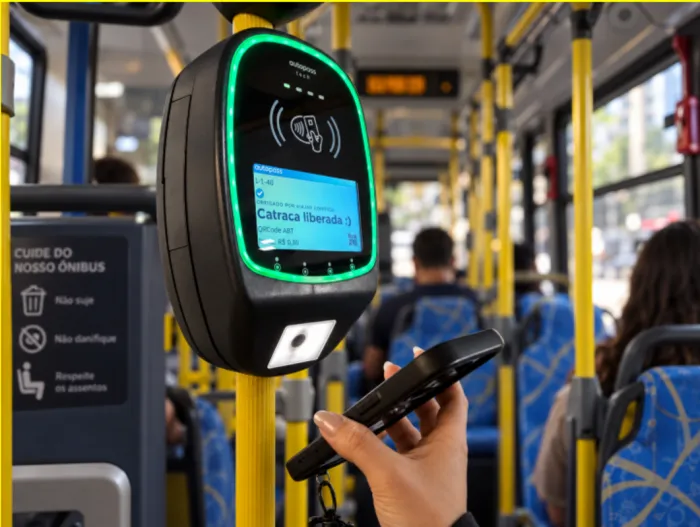
O passageiro já usa o celular para comprar, fazer transferências e chamar um carro. No transporte público, porém, embarcar por muito tempo dependeu de uma etapa anterior: ter um cartão específico e lembrar que precisa carregá-lo. Essa lógica começa a mudar.
Cartões bancários por aproximação, Pix no momento do embarque e passagens vinculadas a contas digitais estão chegando às catracas. São tecnologias diferentes, mas apontam para a mesma transformação: a bilhetagem deixa de depender de um único cartão e passa a oferecer mais formas de acesso ao transporte.
“Estamos vivendo uma mudança estrutural na bilhetagem. O que antes era um cartão físico começa a se transformar em uma conta digital, e o que antes era uma etapa específica de pagamento passa a estar integrado à jornada do passageiro. A tecnologia precisa fazer cada vez mais coisas por trás da catraca para que, ao usuário, a experiência fique cada vez mais simples”, afirma Bruno Berezin, CEO da Autopass.
Em menos de seis meses, a aproximação avançou pelos trilhos de São Paulo
Em abril de 2026, o pagamento por aproximação com cartão bancário passou a estar disponível nas 97 estações da rede ferroviária paulista. No primeiro mês, foram registradas mais de 700 mil transações com cartões de débito e crédito. Em setembro, o EMV foi expandido para todas as linhas e estações do metrô e já contabiliza mais de 14,5 milhões de transações nos trilhos.
Para quem embarca, a mudança é direta: em vez de providenciar uma recarga específica de transporte, basta aproximar um cartão bancário ou dispositivo compatível. Para o sistema, ela representa a incorporação às catracas de um meio de pagamento que já faz parte de outras situações do dia a dia.
O bilhete começa a deixar o cartão físico
A transformação não se limita à forma de pagar. No modelo de Account-Based Ticketing (ABT), informações da passagem ficam vinculadas a uma conta digital, e não necessariamente armazenadas em um cartão de transporte. Isso permite que diferentes meios de acesso sejam associados à jornada do usuário.
No Jaé, no Rio de Janeiro, a Carteira Digital baseada em ABT permite gerar um QR Code dinâmico no celular para embarcar sem cartão físico. Desde a implantação do sistema, o Jaé já emitiu mais de 338 mil QR Codes dinâmicos. No TOP, a Carteira Digital também vincula a passagem à conta do usuário. A integração com o Google Wallet acrescenta outra possibilidade de usar o celular no acesso ao transporte, com o novo aplicativo TOP, lançado em junho deste ano.
Os exemplos não significam que todos os passageiros deixarão de usar cartões. Mostram que o cartão físico já não precisa ser a única forma de guardar e apresentar uma passagem.
O Pix elimina a recarga antes do embarque
No Jaé, o Pix passou a ser aceito diretamente no validador. O passageiro pode pagar a tarifa no momento do embarque, sem precisar carregar previamente um cartão físico. A solução já ultrapassou 6 milhões de transações. A diferença está menos no gesto de pagar e mais na etapa que deixa de existir: o passageiro não precisa verificar antes da viagem se tem saldo de transporte disponível.
Mais simples na catraca, mais sofisticado por trás dela
A mesma infraestrutura que amplia as opções de embarque também gera informações para a operação dos sistemas. Dados de uso e ferramentas de monitoramento podem ajudar a identificar padrões incompatíveis com determinados benefícios e apontar irregularidades para análise. É uma aplicação da tecnologia que vai além da conveniência: ela busca melhorar os controles e contribuir para a proteção dos recursos destinados ao transporte.
Para o passageiro, porém, o objetivo é o oposto da complexidade. Cartão de transporte, cartão bancário, Pix, QR Code e celular podem coexistir como portas de entrada. “Ele não precisa saber se está usando ABT, EMV ou outra tecnologia. Ele só precisa saber que chegou, embarcou e seguiu viagem”, conclui Berezin.


Cartão físico de transporte cede lugar a Pix e celular

99Food chega a Uberlândia e amplia mercado de delivery

Vira Saúde avança na reorganização dos atendimentos e melhora indicadores da Atenção Primária em Primavera do Leste

Consórcio estratégico impulsiona crescimento patrimonial

Concursos de 2026 têm remunerações de até R$ 46 mil

Lula garante que programas sociais serão mantidos
O presidente da República Luiz Inácio Lula da Silva garantiu, neste domingo (1º), que não vai extinguir nenhum programa social...

Disque 100 recebeu 189 denúncias durante eleição
O Ministério dos Direitos Humanos e da Cidadania (MDHC) recebeu 189 denúncias de violência política, no período eleitoral deste ano....

Aluno é ameaçado de morte no DF por opção política
“Eu juro que amanhã se você for para a escola você não volta vivo”. Essa foi a mensagem de áudio...

Polícia Militar prende em flagrante dupla suspeita por sequestro em Campo Verde
Policiais militares do 11º Comando Regional resgataram, na noite desta segunda-feira (2.11), um homem, de 52 anos, vítima de sequestro,...


Foragido da Justiça por estupro e homicídio é preso pela Polícia Militar em Araguaiana
Policiais militares do 5º Comando Regional localizaram e cumpriram um mandado de prisão em desfavor de um homem, de 46...

Polícia Militar prende dois faccionados e apreende 16 quilos de drogas em Feliz Natal
A Polícia Militar prendeu dois homens, de 27 e 34 anos, suspeitos de envolvimento com uma facção criminosa e associação...


Os intercâmbios culturais entre a China e a Alemanha florescem
CGTN publica um artigo destacando os ricos e diversos intercâmbios culturais entre a China e a Alemanha. O artigo analisa...
Como o PCCh traça o caminho para uma autogovernança Partidária plena e rigorosa
PEQUIM, Nov. 01, 2026 (GLOBE NEWSWIRE) — As pessoas podem se perguntar: É realmente importante uma autoridade aceitar um convite...
Holafly for Business revela diferenças de velocidade dos Wi-Fi dos aeroportos
DUBLIN, Oct. 31, 2026 (GLOBE NEWSWIRE) — Para quem viaja a trabalho, a chegada geralmente significa voltar ao trabalho imediatamente:...
-
 Sinop5 dias atrás
Vice-Miss Universo Brasil destaca valorização da pessoa idosa em concurso promovido pela Prefeitura de Sinop
-
 Política5 dias atrás
Câmara aprova concessão de área por 20 anos para viveiro de mudas nativas em Lucas do Rio Verde
-
 Mato Grosso5 dias atrás
Procon de Cuiabá fiscaliza 52 postos de combustíveis durante Operação Ponto de Combustão
-
 Sinop4 dias atrás
Depósito de Resíduos Sólidos abre nesta sexta (30), sábado (31) e domingo (01/11) e fecha na segunda-feira (02/11)
-
 Economia5 dias atrás
IA mapeia teses dos tribunais e responde no chat do advogado
-
 Várzea Grande5 dias atrás
Câmara promove palestra sobre saúde da mulher no Outubro Rosa — Câmara Municipal
-
Entretenimento4 dias atrás
Fundación Reintegra Vence o F1® Allwyn Global Community Award no México por Transformar a Reintegração Social dos Jovens
-

 Mato Grosso7 dias atrás
Mega-Sena acumula novamente e prêmio vai a R$ 320 milhões