Economia
Glin lança parcelamento sem juros para vendas ao Brasil
Economia
A Glin, plataforma de pagamentos internacionais voltada a empresas estrangeiras que vendem para o Brasil, passou a oferecer a seus clientes a opção de parcelamento sem juros no cartão de crédito nacional. Com a nova funcionalidade, o vendedor no exterior pode assumir os juros das parcelas, visualizar quanto o comprador brasileiro pagaria com e sem acréscimo em cada quantidade de parcelas e escolher, cobrança a cobrança, qual condição apresentar.
Até então, as empresas atendidas pela plataforma já podiam dividir as vendas em até 12 parcelas, mas os juros ficavam a cargo do cliente final. De acordo com Pedro Souza, fundador da Glin, o obstáculo enfrentado pelas companhias estrangeiras começa antes mesmo da discussão sobre juros. “A primeira dificuldade é anterior ao ‘sem juros’: a maioria das empresas no exterior simplesmente não consegue parcelar para o cliente brasileiro. Parcelamento no cartão é uma característica do mercado brasileiro, e os gateways internacionais não oferecem isso”, explica.
Segundo ele, quem tentava contornar a limitação por conta própria acabava dividindo a venda em várias cobranças manuais ou pedindo ao comprador que usasse um cartão internacional, item que a maior parte da população não tem.
O peso dessa modalidade aparece nas estatísticas do setor. Dados da Associação Brasileira das Empresas de Cartões de Crédito e Serviços (Abecs) indicam que os pagamentos com cartões movimentaram R$ 2,2 trilhões no primeiro semestre de 2025, dos quais R$ 1,5 trilhão no crédito. Do volume transacionado nessa função, 41,2% correspondeu a compras parceladas sem juros. Um levantamento do grupo DM com 8.489 respondentes de sua base de clientes aponta ainda que 69,3% dos entrevistados optam pelo parcelamento e 75,2% sempre procuram a condição sem juros.
Decisão tomada com números em reais
A configuração ocorre no momento em que a empresa cria cada cobrança. O vendedor informa o valor na própria moeda e define até quantas parcelas deseja oferecer sem juros. “A plataforma mostra, para cada quantidade de parcelas, quanto o cliente brasileiro pagaria com e sem juros, e o merchant decide onde quer ficar: pode subsidiar até 6 vezes e deixar de 7 a 12 vezes com juros por conta do cliente, por exemplo”, detalha Souza.
Como a escolha é individual, uma única empresa pode enviar no mesmo dia uma proposta em 12 parcelas sem juros para um comprador e outra em três parcelas para outro, conforme o andamento de cada negociação. “A decisão é tomada olhando para números reais, em reais, antes de o link ser enviado”, afirma o fundador da Glin.
Quando o vendedor decide absorver os juros, a ferramenta exibe quanto ele deixará de receber em cada faixa de parcelamento. Com esse dado, a companhia avalia se incorpora o custo ao preço do serviço ou se o absorve na margem para fechar o negócio. “Essa informação aparece no momento em que ele cria a cobrança, e o parcelamento sem juros vira uma decisão de precificação consciente, e não um desconto invisível”, observa Souza.
Efeito sobre a experiência de compra
Na avaliação do executivo, o comprador brasileiro passa a encontrar a mesma dinâmica do comércio local. “Para o cliente final, o impacto é imediato: ele vê o preço dividido em parcelas que cabem no orçamento, sem acréscimo, e paga com o cartão que já tem. É a mesma experiência de comprar de uma loja brasileira”, diz.
O efeito tende a ser maior em vendas de tíquete elevado. “Nos segmentos que mais atendemos, como educação, imigração e turismo, o cliente raramente decide pelo preço cheio; ele decide pelo valor da parcela”, pontua Souza. Para ele, ao ofertar a condição sem juros, a empresa estrangeira deixa de competir em desvantagem com quem vende localmente.
Fluxo financeiro inalterado
A novidade altera a forma de precificar, mas não o caminho do dinheiro. O pagamento continua capturado no Brasil, em reais, e a operação segue as regras de câmbio do Banco Central, com a conversão executada por instituição autorizada. O vendedor recebe os valores no exterior, na própria moeda, em D+1, ou seja, um dia após a transação.
Segundo Souza, a base que sustenta a operação já existia: verificação de identidade da empresa no exterior e do pagador no Brasil, monitoramento das transações, autenticação 3DS nos pagamentos com cartão e conciliação diária. “Inovar, para nós, é simplificar a experiência de quem vende e de quem paga sem mexer nos controles que dão segurança à operação”, declara.
Trajetória orientada pelos clientes
Com mais de seis anos de atuação e mais de R$ 200 milhões em transações intermediadas, a Glin estruturou sua plataforma em torno dos dois meios de pagamento mais usados no país: o Pix e o cartão de crédito nacional parcelado. A nova função segue a linha de recursos lançados recentemente, como a gestão de links e o painel de operação, que buscam reduzir tarefas manuais dos vendedores.
“Não basta aceitar o parcelamento; é preciso oferecê-lo do jeito que o consumidor brasileiro está acostumado a ver, e ‘12 vezes sem juros’ é um dos gatilhos de compra mais fortes do varejo no Brasil”, comenta o fundador.
De acordo com Souza, o parcelamento é atualmente o principal motivo pelo qual empresas estrangeiras procuram a Glin. “O brasileiro pensa em parcela, não em preço. Quem vende para o Brasil e ignora isso está deixando venda na mesa. Essa funcionalidade nasceu de ouvir os merchants que já parcelavam e queriam ir um passo além”, conclui.
Para mais informações, basta acessar: https://glin.com.br

Economia
Cartão físico de transporte cede lugar a Pix e celular
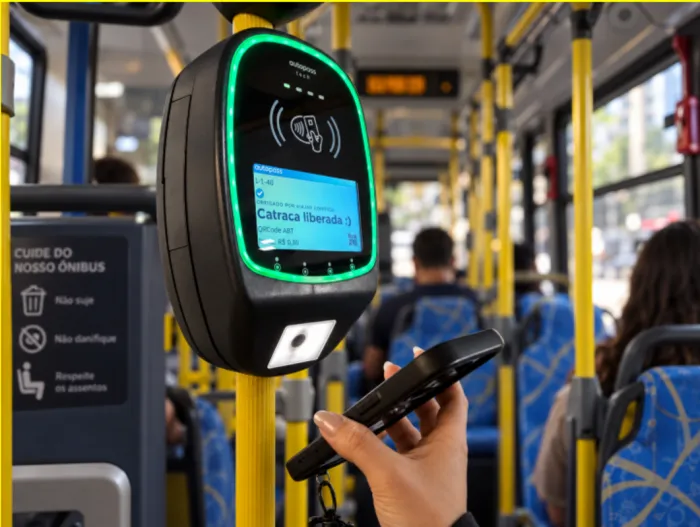
O passageiro já usa o celular para comprar, fazer transferências e chamar um carro. No transporte público, porém, embarcar por muito tempo dependeu de uma etapa anterior: ter um cartão específico e lembrar que precisa carregá-lo. Essa lógica começa a mudar.
Cartões bancários por aproximação, Pix no momento do embarque e passagens vinculadas a contas digitais estão chegando às catracas. São tecnologias diferentes, mas apontam para a mesma transformação: a bilhetagem deixa de depender de um único cartão e passa a oferecer mais formas de acesso ao transporte.
“Estamos vivendo uma mudança estrutural na bilhetagem. O que antes era um cartão físico começa a se transformar em uma conta digital, e o que antes era uma etapa específica de pagamento passa a estar integrado à jornada do passageiro. A tecnologia precisa fazer cada vez mais coisas por trás da catraca para que, ao usuário, a experiência fique cada vez mais simples”, afirma Bruno Berezin, CEO da Autopass.
Em menos de seis meses, a aproximação avançou pelos trilhos de São Paulo
Em abril de 2026, o pagamento por aproximação com cartão bancário passou a estar disponível nas 97 estações da rede ferroviária paulista. No primeiro mês, foram registradas mais de 700 mil transações com cartões de débito e crédito. Em setembro, o EMV foi expandido para todas as linhas e estações do metrô e já contabiliza mais de 14,5 milhões de transações nos trilhos.
Para quem embarca, a mudança é direta: em vez de providenciar uma recarga específica de transporte, basta aproximar um cartão bancário ou dispositivo compatível. Para o sistema, ela representa a incorporação às catracas de um meio de pagamento que já faz parte de outras situações do dia a dia.
O bilhete começa a deixar o cartão físico
A transformação não se limita à forma de pagar. No modelo de Account-Based Ticketing (ABT), informações da passagem ficam vinculadas a uma conta digital, e não necessariamente armazenadas em um cartão de transporte. Isso permite que diferentes meios de acesso sejam associados à jornada do usuário.
No Jaé, no Rio de Janeiro, a Carteira Digital baseada em ABT permite gerar um QR Code dinâmico no celular para embarcar sem cartão físico. Desde a implantação do sistema, o Jaé já emitiu mais de 338 mil QR Codes dinâmicos. No TOP, a Carteira Digital também vincula a passagem à conta do usuário. A integração com o Google Wallet acrescenta outra possibilidade de usar o celular no acesso ao transporte, com o novo aplicativo TOP, lançado em junho deste ano.
Os exemplos não significam que todos os passageiros deixarão de usar cartões. Mostram que o cartão físico já não precisa ser a única forma de guardar e apresentar uma passagem.
O Pix elimina a recarga antes do embarque
No Jaé, o Pix passou a ser aceito diretamente no validador. O passageiro pode pagar a tarifa no momento do embarque, sem precisar carregar previamente um cartão físico. A solução já ultrapassou 6 milhões de transações. A diferença está menos no gesto de pagar e mais na etapa que deixa de existir: o passageiro não precisa verificar antes da viagem se tem saldo de transporte disponível.
Mais simples na catraca, mais sofisticado por trás dela
A mesma infraestrutura que amplia as opções de embarque também gera informações para a operação dos sistemas. Dados de uso e ferramentas de monitoramento podem ajudar a identificar padrões incompatíveis com determinados benefícios e apontar irregularidades para análise. É uma aplicação da tecnologia que vai além da conveniência: ela busca melhorar os controles e contribuir para a proteção dos recursos destinados ao transporte.
Para o passageiro, porém, o objetivo é o oposto da complexidade. Cartão de transporte, cartão bancário, Pix, QR Code e celular podem coexistir como portas de entrada. “Ele não precisa saber se está usando ABT, EMV ou outra tecnologia. Ele só precisa saber que chegou, embarcou e seguiu viagem”, conclui Berezin.


Diamantino recebe 4ª edição do Prospera, promovida pela Aegea, com serviços gratuitos à população

Cartão físico de transporte cede lugar a Pix e celular

99Food chega a Uberlândia e amplia mercado de delivery

Vira Saúde avança na reorganização dos atendimentos e melhora indicadores da Atenção Primária em Primavera do Leste

Consórcio estratégico impulsiona crescimento patrimonial

Lula garante que programas sociais serão mantidos
O presidente da República Luiz Inácio Lula da Silva garantiu, neste domingo (1º), que não vai extinguir nenhum programa social...

Disque 100 recebeu 189 denúncias durante eleição
O Ministério dos Direitos Humanos e da Cidadania (MDHC) recebeu 189 denúncias de violência política, no período eleitoral deste ano....

Aluno é ameaçado de morte no DF por opção política
“Eu juro que amanhã se você for para a escola você não volta vivo”. Essa foi a mensagem de áudio...

Polícia Militar prende em flagrante dupla suspeita por sequestro em Campo Verde
Policiais militares do 11º Comando Regional resgataram, na noite desta segunda-feira (2.11), um homem, de 52 anos, vítima de sequestro,...


Foragido da Justiça por estupro e homicídio é preso pela Polícia Militar em Araguaiana
Policiais militares do 5º Comando Regional localizaram e cumpriram um mandado de prisão em desfavor de um homem, de 46...

Polícia Militar prende dois faccionados e apreende 16 quilos de drogas em Feliz Natal
A Polícia Militar prendeu dois homens, de 27 e 34 anos, suspeitos de envolvimento com uma facção criminosa e associação...


Os intercâmbios culturais entre a China e a Alemanha florescem
CGTN publica um artigo destacando os ricos e diversos intercâmbios culturais entre a China e a Alemanha. O artigo analisa...
Como o PCCh traça o caminho para uma autogovernança Partidária plena e rigorosa
PEQUIM, Nov. 01, 2026 (GLOBE NEWSWIRE) — As pessoas podem se perguntar: É realmente importante uma autoridade aceitar um convite...
Holafly for Business revela diferenças de velocidade dos Wi-Fi dos aeroportos
DUBLIN, Oct. 31, 2026 (GLOBE NEWSWIRE) — Para quem viaja a trabalho, a chegada geralmente significa voltar ao trabalho imediatamente:...
-
 Sinop5 dias atrás
Vice-Miss Universo Brasil destaca valorização da pessoa idosa em concurso promovido pela Prefeitura de Sinop
-
 Política5 dias atrás
Câmara aprova concessão de área por 20 anos para viveiro de mudas nativas em Lucas do Rio Verde
-
 Mato Grosso5 dias atrás
Procon de Cuiabá fiscaliza 52 postos de combustíveis durante Operação Ponto de Combustão
-
 Sinop4 dias atrás
Depósito de Resíduos Sólidos abre nesta sexta (30), sábado (31) e domingo (01/11) e fecha na segunda-feira (02/11)
-
 Economia5 dias atrás
IA mapeia teses dos tribunais e responde no chat do advogado
-
 Várzea Grande5 dias atrás
Câmara promove palestra sobre saúde da mulher no Outubro Rosa — Câmara Municipal
-
Entretenimento4 dias atrás
Fundación Reintegra Vence o F1® Allwyn Global Community Award no México por Transformar a Reintegração Social dos Jovens
-

 Mato Grosso7 dias atrás
Mega-Sena acumula novamente e prêmio vai a R$ 320 milhões