Economia
Busca por crédito para negativados cresce no Brasil
Economia
A procura por empréstimo para negativados já se aproxima da busca por crédito pessoal. Entre setembro de 2025 e agosto de 2026, o termo “empréstimo negativado” registrou cerca de 858 mil buscas mensais no Google, enquanto “empréstimo pessoal” teve aproximadamente 748 mil, segundo a edição Q2/2026 do Índice Juros Baixos de Empréstimo (IJBE).
Os números são estimativas do Google Keyword Planner, ferramenta que apresenta volumes de pesquisa arredondados. Por isso, o levantamento considera que os dois termos registram volumes semelhantes, sem determinar qual deles é o mais buscado.
O estudo também mostra que consumidores de menor renda ganharam participação nos contratos realizados por meio da plataforma Juros Baixos e que uma parcela maior do crédito pessoal no país passou a ser destinada à composição de dívidas.
Interesse por empréstimo para negativados aumentou no último ano
Além do volume mensal de pesquisas, o IJBE identificou um aumento do interesse por empréstimos para negativados em relação à procura por crédito pessoal.
Entre outubro de 2024 e março de 2025, o interesse por “empréstimo negativado” correspondia, em média, a 58% do interesse registrado para “empréstimo pessoal”, segundo análise do IJBE com dados do Google Trends. No mesmo período do ano seguinte, essa proporção chegou a 66%. Nos meses seguintes de 2026, a relação permaneceu entre 62% e 66%, acima do patamar registrado no início da análise.
Diferentemente do volume mensal de pesquisas, o Google Trends mede o interesse relativo pelos termos pesquisados, em uma escala de 0 a 100. Essa comparação permite acompanhar como a procura por empréstimos para negativados mudou em relação à busca por crédito pessoal.
O levantamento também identificou uma concentração das pesquisas nos primeiros meses do ano. Em 2025 e 2026, janeiro e fevereiro registraram mais interesse por empréstimos do que junho e julho, tanto nas buscas por crédito pessoal quanto nas pesquisas por empréstimos para negativados.
Embora esse comportamento tenha se repetido nos dois anos, o período analisado ainda é curto para confirmar que a procura segue esse padrão todos os anos.
“Hoje, a busca por empréstimo para negativados já está muito próxima da procura por empréstimo pessoal. Para quem está com restrição no CPF, é importante comparar as ofertas, avaliar o valor das parcelas e entender o custo total do empréstimo antes de contratar crédito. A pressa para resolver uma dificuldade financeira não pode levar a uma dívida ainda maior”, afirma Guilherme Nasser, cofundador e CEO da Juros Baixos.
Consumidores com renda de até R$ 3 mil ganham espaço nos contratos
Entre o segundo trimestre de 2025 e o mesmo período de 2026, aumentou a participação de consumidores com renda mensal de até R$ 3 mil nos contratos realizados*. Juntas, essas faixas ganharam 7,4 pontos percentuais.
O crescimento foi maior entre quem recebe de R$ 1.501 a R$ 3.000 por mês. Esse grupo passou a representar 42% dos contratos, com aumento de 5,7 pontos percentuais em sua participação ao longo de um ano.
A faixa de renda de até R$ 1.500 também ganhou participação, com avanço de 1,8 ponto percentual. Já os consumidores com renda superior a R$ 3 mil perderam espaço no período, conforme a comparação abaixo:
| Faixa de renda mensal | Variação na participação dos contratos |
|---|---|
| Até R$ 1.500 | +1,8 ponto percentual |
| R$ 1.501 a R$ 3.000 | +5,7 pontos percentuais |
| R$ 3.001 a R$ 5.000 | −2,2 pontos percentuais |
| R$ 5.001 a R$ 10.000 | −4,0 pontos percentuais |
| Acima de R$ 10.000 | −1,2 ponto percentual |
*Os percentuais consideram os contratos realizados por meio da plataforma Juros Baixos com as instituições financeiras parceiras. Os resultados representam o perfil desses consumidores, e não o de todo o mercado brasileiro de crédito.
O crédito para reorganizar as dívidas também ganhou espaço
A parcela do crédito pessoal não consignado destinada à composição de dívidas aumentou no período analisado pelo IJBE, segundo cálculos do levantamento com base em dados oficiais do Banco Central. Entre o segundo trimestre de 2025 e o mesmo período de 2026, a participação dessas operações passou de 21,5% para 24,5%, um aumento de 3 pontos percentuais. Junho de 2026 registrou o maior percentual dos 15 meses analisados.
A composição de dívidas é uma categoria de operações de crédito destinada a reunir ou reorganizar débitos existentes. O aumento da participação dessas operações, porém, não permite identificar os motivos individuais que levaram os consumidores a contratar esse tipo de empréstimo.
No mesmo intervalo, as concessões de crédito com recursos livres não rotativo para pessoas físicas cresceram 12,4%, enquanto o crédito pessoal não consignado recuou 1,9%. Com isso, a participação do empréstimo pessoal não consignado no total dessas concessões caiu de 35,2% para 30,8%.
Os dados mostram que, embora as concessões de crédito para pessoas físicas tenham crescido nesse segmento, o empréstimo pessoal não consignado perdeu espaço. Esses resultados, no entanto, não permitem afirmar que um movimento tenha provocado o outro.
Sobre o IJBE
O IJBE (Índice Juros Baixos de Empréstimo) é um levantamento da Juros Baixos sobre o comportamento do mercado de crédito no Brasil. A edição Q2/2026 analisa dados de abril de 2025 a junho de 2026, reunindo séries públicas do Banco Central e informações agregadas de simulações e contratos realizados na plataforma Juros Baixos.
O estudo também acompanhou o interesse dos brasileiros por diferentes modalidades de empréstimo a partir de dados do Google Trends e do Google Keyword Planner. Os relatórios publicados são de acesso público e gratuito.

Economia
Cartão físico de transporte cede lugar a Pix e celular
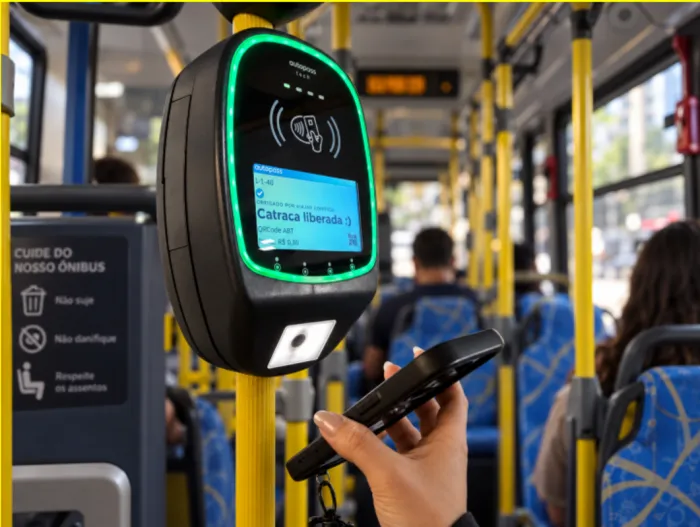
O passageiro já usa o celular para comprar, fazer transferências e chamar um carro. No transporte público, porém, embarcar por muito tempo dependeu de uma etapa anterior: ter um cartão específico e lembrar que precisa carregá-lo. Essa lógica começa a mudar.
Cartões bancários por aproximação, Pix no momento do embarque e passagens vinculadas a contas digitais estão chegando às catracas. São tecnologias diferentes, mas apontam para a mesma transformação: a bilhetagem deixa de depender de um único cartão e passa a oferecer mais formas de acesso ao transporte.
“Estamos vivendo uma mudança estrutural na bilhetagem. O que antes era um cartão físico começa a se transformar em uma conta digital, e o que antes era uma etapa específica de pagamento passa a estar integrado à jornada do passageiro. A tecnologia precisa fazer cada vez mais coisas por trás da catraca para que, ao usuário, a experiência fique cada vez mais simples”, afirma Bruno Berezin, CEO da Autopass.
Em menos de seis meses, a aproximação avançou pelos trilhos de São Paulo
Em abril de 2026, o pagamento por aproximação com cartão bancário passou a estar disponível nas 97 estações da rede ferroviária paulista. No primeiro mês, foram registradas mais de 700 mil transações com cartões de débito e crédito. Em setembro, o EMV foi expandido para todas as linhas e estações do metrô e já contabiliza mais de 14,5 milhões de transações nos trilhos.
Para quem embarca, a mudança é direta: em vez de providenciar uma recarga específica de transporte, basta aproximar um cartão bancário ou dispositivo compatível. Para o sistema, ela representa a incorporação às catracas de um meio de pagamento que já faz parte de outras situações do dia a dia.
O bilhete começa a deixar o cartão físico
A transformação não se limita à forma de pagar. No modelo de Account-Based Ticketing (ABT), informações da passagem ficam vinculadas a uma conta digital, e não necessariamente armazenadas em um cartão de transporte. Isso permite que diferentes meios de acesso sejam associados à jornada do usuário.
No Jaé, no Rio de Janeiro, a Carteira Digital baseada em ABT permite gerar um QR Code dinâmico no celular para embarcar sem cartão físico. Desde a implantação do sistema, o Jaé já emitiu mais de 338 mil QR Codes dinâmicos. No TOP, a Carteira Digital também vincula a passagem à conta do usuário. A integração com o Google Wallet acrescenta outra possibilidade de usar o celular no acesso ao transporte, com o novo aplicativo TOP, lançado em junho deste ano.
Os exemplos não significam que todos os passageiros deixarão de usar cartões. Mostram que o cartão físico já não precisa ser a única forma de guardar e apresentar uma passagem.
O Pix elimina a recarga antes do embarque
No Jaé, o Pix passou a ser aceito diretamente no validador. O passageiro pode pagar a tarifa no momento do embarque, sem precisar carregar previamente um cartão físico. A solução já ultrapassou 6 milhões de transações. A diferença está menos no gesto de pagar e mais na etapa que deixa de existir: o passageiro não precisa verificar antes da viagem se tem saldo de transporte disponível.
Mais simples na catraca, mais sofisticado por trás dela
A mesma infraestrutura que amplia as opções de embarque também gera informações para a operação dos sistemas. Dados de uso e ferramentas de monitoramento podem ajudar a identificar padrões incompatíveis com determinados benefícios e apontar irregularidades para análise. É uma aplicação da tecnologia que vai além da conveniência: ela busca melhorar os controles e contribuir para a proteção dos recursos destinados ao transporte.
Para o passageiro, porém, o objetivo é o oposto da complexidade. Cartão de transporte, cartão bancário, Pix, QR Code e celular podem coexistir como portas de entrada. “Ele não precisa saber se está usando ABT, EMV ou outra tecnologia. Ele só precisa saber que chegou, embarcou e seguiu viagem”, conclui Berezin.


Cartão físico de transporte cede lugar a Pix e celular

99Food chega a Uberlândia e amplia mercado de delivery

Vira Saúde avança na reorganização dos atendimentos e melhora indicadores da Atenção Primária em Primavera do Leste

Consórcio estratégico impulsiona crescimento patrimonial

Concursos de 2026 têm remunerações de até R$ 46 mil

Lula garante que programas sociais serão mantidos
O presidente da República Luiz Inácio Lula da Silva garantiu, neste domingo (1º), que não vai extinguir nenhum programa social...

Disque 100 recebeu 189 denúncias durante eleição
O Ministério dos Direitos Humanos e da Cidadania (MDHC) recebeu 189 denúncias de violência política, no período eleitoral deste ano....

Aluno é ameaçado de morte no DF por opção política
“Eu juro que amanhã se você for para a escola você não volta vivo”. Essa foi a mensagem de áudio...

Polícia Militar prende em flagrante dupla suspeita por sequestro em Campo Verde
Policiais militares do 11º Comando Regional resgataram, na noite desta segunda-feira (2.11), um homem, de 52 anos, vítima de sequestro,...


Foragido da Justiça por estupro e homicídio é preso pela Polícia Militar em Araguaiana
Policiais militares do 5º Comando Regional localizaram e cumpriram um mandado de prisão em desfavor de um homem, de 46...

Polícia Militar prende dois faccionados e apreende 16 quilos de drogas em Feliz Natal
A Polícia Militar prendeu dois homens, de 27 e 34 anos, suspeitos de envolvimento com uma facção criminosa e associação...


Os intercâmbios culturais entre a China e a Alemanha florescem
CGTN publica um artigo destacando os ricos e diversos intercâmbios culturais entre a China e a Alemanha. O artigo analisa...
Como o PCCh traça o caminho para uma autogovernança Partidária plena e rigorosa
PEQUIM, Nov. 01, 2026 (GLOBE NEWSWIRE) — As pessoas podem se perguntar: É realmente importante uma autoridade aceitar um convite...
Holafly for Business revela diferenças de velocidade dos Wi-Fi dos aeroportos
DUBLIN, Oct. 31, 2026 (GLOBE NEWSWIRE) — Para quem viaja a trabalho, a chegada geralmente significa voltar ao trabalho imediatamente:...
-
 Sinop5 dias atrás
Vice-Miss Universo Brasil destaca valorização da pessoa idosa em concurso promovido pela Prefeitura de Sinop
-
 Política5 dias atrás
Câmara aprova concessão de área por 20 anos para viveiro de mudas nativas em Lucas do Rio Verde
-
 Mato Grosso5 dias atrás
Procon de Cuiabá fiscaliza 52 postos de combustíveis durante Operação Ponto de Combustão
-
 Sinop4 dias atrás
Depósito de Resíduos Sólidos abre nesta sexta (30), sábado (31) e domingo (01/11) e fecha na segunda-feira (02/11)
-
 Economia5 dias atrás
IA mapeia teses dos tribunais e responde no chat do advogado
-
 Várzea Grande5 dias atrás
Câmara promove palestra sobre saúde da mulher no Outubro Rosa — Câmara Municipal
-
Entretenimento4 dias atrás
Fundación Reintegra Vence o F1® Allwyn Global Community Award no México por Transformar a Reintegração Social dos Jovens
-

 Mato Grosso7 dias atrás
Mega-Sena acumula novamente e prêmio vai a R$ 320 milhões