Economia
Expansão do consórcio exige mais educação no setor
Economia
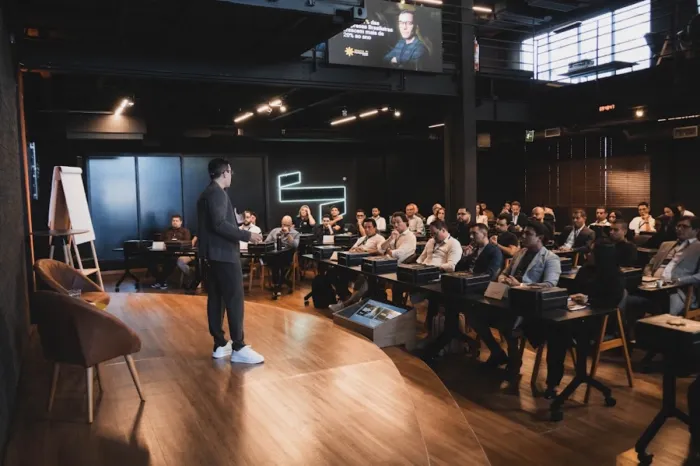
O crescimento do mercado de consórcios aumentou a exposição da modalidade no Brasil. Mais consumidores, empresas, vendedores e produtores de conteúdo passaram a falar sobre o produto e suas possibilidades de utilização.
Em fevereiro de 2026, o Sistema de Consórcios alcançou 12,85 milhões de participantes ativos, recorde histórico e avanço de 12,6% sobre o mesmo período do ano anterior, segundo a Associação Brasileira de Administradoras de Consórcios. A expansão amplia o acesso à informação, mas também favorece a circulação de explicações simplificadas, promessas de contemplação e afirmações que desconsideram as regras de cada grupo.
Para Dan Silva, especialista no mercado de consórcios e fundador da Prefiro Consórcio, a educação precisa crescer na mesma velocidade das vendas. “Quanto mais pessoas conhecem o consórcio, maior é a responsabilidade de explicar como ele realmente funciona. O crescimento não pode ser acompanhado por promessas que criem expectativas incompatíveis com o contrato”, afirma.
Promessas aumentam risco de frustração
Entre os principais problemas estão ofertas que apresentam uma data de contemplação como certa ou sugerem que uma estratégia de lance produz o mesmo resultado em qualquer grupo. De acordo com o Banco Central, a contemplação ocorre por sorteio ou lance durante as assembleias e depende da existência de recursos no grupo. O pagamento antecipado de parcelas também não garante a liberação do crédito.
“É possível trabalhar com planejamento e probabilidades, mas não transformar uma expectativa em promessa. O consumidor precisa conhecer o cenário favorável e também entender o que acontece se o crédito não for liberado no prazo imaginado”, explica Silva.
A simplificação excessiva também aparece quando o consórcio é apresentado como adequado para qualquer pessoa. A modalidade pode fazer sentido para objetivos programados, mas tende a ser incompatível com situações que exigem acesso imediato ao crédito.
Informação começa pelo contrato
A educação sobre consórcios envolve compreender as regras do grupo antes da adesão. Taxa de administração, fundo de reserva, prazo, índice de reajuste, valor da carta e condições de lance podem variar. O consumidor também deve verificar quais possibilidades de utilização do crédito estão previstas no contrato.
Outro ponto é a identificação da administradora responsável. A empresa deve possuir autorização do Banco Central, que disponibiliza uma base de dados sobre administradoras de consórcios. A marca que comercializa o produto nem sempre é a mesma que administra o grupo. Por isso, o participante precisa saber quem será responsável pela operação durante todo o contrato.
“Não basta conhecer o vendedor ou confiar na marca presente no anúncio. O cliente precisa identificar a administradora, ler as condições e compreender quais responsabilidades cabem a cada empresa”, pontua Dan Silva.
A análise também deve considerar a capacidade de pagamento. As regras atuais determinam que a administradora avalie essa capacidade no ingresso e novamente na contemplação, conforme orientações divulgadas pelo Banco Central.
Crescimento exige profissionais qualificados
O aumento da demanda atrai novos vendedores e empresas para o setor. A ampliação da oferta pode beneficiar o consumidor, mas aumenta a necessidade de capacitação. O profissional precisa conhecer o funcionamento das assembleias, as diferenças entre sorteio e lance, os critérios de reajuste, as condições de utilização do crédito e os riscos de cada estratégia. Também deve ser capaz de analisar o perfil do cliente. Renda, prazo, objetivo e necessidade de liquidez influenciam a adequação da modalidade.
Para Silva, atendimento consultivo significa apresentar cenários, inclusive quando o consórcio não é a escolha mais apropriada. “Qualificação não é apenas aprender a explicar o produto. É saber ouvir o cliente, identificar a necessidade e reconhecer quando o consórcio não combina com a urgência ou com a capacidade financeira apresentada”, afirma.
Esse cuidado reduz vendas baseadas apenas no valor da parcela. Uma prestação inicialmente acessível pode sofrer reajustes e se tornar inadequada quando a contratação não considera a evolução do orçamento.
Conteúdo digital forma o consumidor
Vídeos, redes sociais e ferramentas de inteligência artificial passaram a fazer parte da pesquisa realizada antes da contratação. O conteúdo digital democratizou o acesso a informações antes concentradas em administradoras e representantes comerciais. Ao mesmo tempo, aumentou a quantidade de opiniões produzidas por pessoas sem conhecimento aprofundado sobre o setor.
Dan Silva atua há mais de dez anos no segmento e criou o Compra Planejada, canal voltado à educação sobre consórcios. Segundo ele, conteúdos educativos podem ajudar o consumidor a formular perguntas melhores, mas não substituem a verificação das fontes. “O conteúdo deve preparar o cliente para decidir, e não conduzi-lo a uma conclusão pronta. Ele precisa sair de um vídeo sabendo quais perguntas fazer, quais documentos consultar e quais promessas devem gerar desconfiança”, diz.
Ao pesquisar, o consumidor deve priorizar informações do Banco Central, da administradora responsável, do contrato e de entidades que apresentem dados verificáveis. Depoimentos, simulações e estratégias divulgadas na internet podem auxiliar na compreensão, mas não representam garantia de que o mesmo resultado ocorrerá em outro grupo.
Transparência sustenta o avanço
A expansão do Sistema de Consórcios mostra que a modalidade ocupa um espaço crescente nas decisões de compra e planejamento patrimonial. Esse avanço aumenta a responsabilidade das empresas, dos profissionais e dos criadores de conteúdo. Quanto maior o alcance do produto, maior deve ser o cuidado na apresentação de custos, riscos e limitações.
“O crescimento sustentável depende de uma relação de confiança. O consumidor informado entende que existem possibilidades, mas também regras e riscos. Essa clareza melhora a decisão e reduz frustrações ao longo do contrato”, conclui Dan Silva.

Economia
Petrobras tem lucro de R$ 39,8 bilhões no 3º trimestre, alta de 21,5%
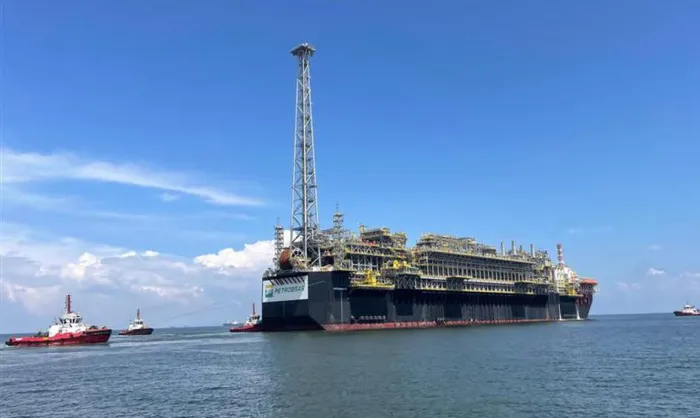
A Petrobras atingiu lucro líquido de R$ 39,8 bilhões no 3º trimestre de 2026, que corresponde a alta de 21,5% na comparação com o mesmo período do ano passado. O balanço divulgado pela companhia nesta terça-feira (10) informa que o fluxo de caixa operacional (FCO) alcançou R$ 61,8 bilhões (US$ 12 bilhões), um crescimento de 15% em doze meses.
“Nossa projeção era encerrar o ano com produção média de 3,1 milhões de barris de óleo equivalente por dia, mas nossas estimativas agora apontam para uma média entre 3,3 e 3,4 milhões de barris por dia”, afirmou a presidente da companhia, Magda Chambriard.
Em 2026, a Petrobras bateu recorde trimestral na produção de óleo por três vezes, de forma sequencial. Além disso,11 plataformas foram autorizadas a produzir, com segurança, acima da capacidade original sem investimento extra nas unidades de produção.
As vendas de derivados no mercado interno alcançaram 1.854 milhões de barris de petróleo por dia (mbpd) no trimestre, o maior volume desde o terceiro trimestre de 2021 e o melhor resultado com o atual parque de refino. Foi registrado também recorde trimestral na produção de diesel, de 769 mbpd. Já a produção total de derivados atingiu 1.873 mbpd no período.
No terceiro trimestre, o montante de investimento chegou a R$ 33 bilhões (US$ 6,4 bilhões), sendo R$ 27,5 bilhões no segmento de exploração e produção, que resultou em construção de plataformas e interligações de poços.
Dividendos
Foram aprovados para o período R$ 15,3 bilhões em dividendos e juros sobre capital próprio, que serão distribuídos entre acionistas privados e públicos.
Os dividendos serão pagos em duas parcelas: a primeira, em 22 de fevereiro de 2027, e, a segunda, em 22 de março de 2027.


Bolão de Iturama (MG) leva R$ 3,2 milhões na Mega-Sena

Petrobras tem lucro de R$ 39,8 bilhões no 3º trimestre, alta de 21,5%

audiência é sobre aplicação de 5×2 e não para questionar medida

Patrulha Rural flagra atividade de mineração sem autorização em Vila Bela da Santíssima Trindade

Dweck defende regulação tecnológica e papel indutor do Estado

Relator apresenta diretrizes da proposta de voto distrital misto
O relator de proposta de alterar o sistema de votação no Brasil, deputado Domingos Neto (PSD-CE), apresentou, nesta segunda-feira (9),...

Movimentações no Senado antecipam disputa pelo comando da Casa em 2027
A menos de três meses da posse dos parlamentares eleitos, que será no dia 1º de fevereiro de 2027, a...

Primeiro aulão sobre motos e bicicletas elétricas reúne mais de 160 participantes em Lucas do Rio Verde
Mais de 160 pessoas participaram, nesta sábado, 07 de novembro, do primeiro Aulão sobre Motos e Bicicletas Elétricas realizado em...
Patrulha Rural flagra atividade de mineração sem autorização em Vila Bela da Santíssima Trindade
Policiais militares da Patrulha Rural, do 12º Comando Regional, flagraram, na manhã desta terça-feira (10.11), um garimpo ilegal na zona...

Polícia Civil prende piloto investigado por armazenar imagens de abuso sexual infantil em Sinop
Um piloto de avião, investigado por crimes de armazenamento de imagens de abuso sexual infantil, teve o mandado de prisão...

PM prende suspeito por tráfico de drogas e apreende porções de maconha e R$ 5,5 mil
Policiais militares do 24º Batalhão prenderam um homem, de 21 anos, por tráfico ilícito de drogas, nesta segunda-feira (9.11), em...


Taiwan apresenta sua gastronomia em workshop durante o Casa Vogue Experience 2026, em São Paulo
SÃO PAULO, Nov. 10, 2026 (GLOBE NEWSWIRE) – (Brasil DNA, a project organized by Global Vision Access) – A gastronomia...

Marina Ruy Barbosa protagoniza campanha de áudio da Huawei
A atriz Marina Ruy Barbosa é o novo rosto da campanha de áudio da Huawei no Brasil. A iniciativa tem...

Prêmio EGG 2026 Escolas recebe inscrições até 7 de dezembro
O Prêmio Educação para Gentileza e Generosidade 2026 Escolas está com inscrições abertas até o dia 7 de dezembro de...
-
 Mato Grosso6 dias atrás
Thiago Silva destaca alinhamento entre ALMT e governo para garantir construção de moradias populares
-
 Diamantino5 dias atrás
Diamantino conclui projeto com Hospital Sírio-Libanês e avança na aplicação de evidências científicas na saúde pública
-
 Economia7 dias atrás
Type4Work nomeia Gustavo Bianco como Chief Revenue Officer
-
 Economia5 dias atrás
Fintech Unavanti é nova associada da ABCD
-
 Várzea Grande4 dias atrás
Justiça determina que presidente da Câmara de VG convoque nova eleição da Mesa Diretora em até 48 horas
-
 Livramento7 dias atrás
Prefeitura divulga cronograma de vacinação antirrábica para novembro em Nossa Senhora do Livramento
-
 Economia4 dias atrás
Como a tecnologia pode ajudar em tarefas diárias
-
 Sinop6 dias atrás
Sinop é reconhecida e se torna referência regional na implementação do Protocolo Brasil Sem Fome