Economia
Mudança nas demonstrações financeiras em 2027 exige atenção
Economia
Os gestores e conselhos das empresas brasileiras têm concentrado as discussões em pautas como reforma tributária, volatilidade dos juros, conflitos geopolíticos e agenda ESG. No entanto, a aproximação do novo ano exige que os esforços também considerem o início da vigência da IFRS 18 – ou CPC 51 no Brasil –, cujo objetivo é tornar os números mais transparentes, aumentar a comparabilidade e facilitar a análise das demonstrações contábeis.
“Algumas companhias presumem que a mudança é simples e se resolverá internamente com uma reorganização visual dos balanços. Porém, é uma norma que trata também de reputação, uma vez que as demonstrações financeiras são uma das principais peças de comunicação com investidores, credores, empregados e a sociedade. Portanto, a transparência dos dados é cada vez mais fundamental”, alerta Edson Teixer, sócio-diretor do Grupo IRKO no Rio de Janeiro.
Criada pelo IASB (sigla em inglês para Conselho de Normas Internacionais de Contabilidade) em substituição à IAS 1 (CPC 26), a IFRS 18 entra em vigor a partir dos exercícios iniciados em 1º de janeiro de 2027. Entretanto, a norma exige dados comparativos referentes a 2026, aumentando a urgência da adaptação.
Na prática, a regulação encerra a flexibilidade na estruturação da DRE (Demonstração do Resultado do Exercício). Entre as principais novidades, está a definição de dois subtotais obrigatórios: lucro operacional e lucro antes do resultado financeiro, imposto de renda e contribuição social. Algumas empresas já divulgam esses dados, contudo, o cálculo passa a ser padronizado.
Além disso, a nova norma cria cinco subgrupos para a classificação de receitas e despesas: operacional, financiamento, investimento, imposto sobre o lucro e operações descontinuadas. Com isso, efeitos como juros e variações cambiais, que atualmente são incluídas diretamente no resultado financeiro, exigirão uma avaliação detalhada e poderão ser alocados corretamente de acordo com a natureza do negócio.
Outra mudança está relacionada à inclusão de métricas alternativas de desempenho. “Hoje é comum uma companhia divulgar, em comunicado ou comentário da administração, dados como EBITDA ajustado, o lucro líquido ajustado ou outras medidas que representem a visão da gestão sobre o desempenho. Mas nem sempre esses números são transparentes ou têm relação direta com as demonstrações financeiras”, explica Teixer.
Ou seja, a empresa que divulgar indicadores alternativos passará a ser obrigada a explicar os motivos de sua utilização, esclarecer as variações e apresentar a conciliação exata com os dados da DRE. Assim, os indicadores passam a integrar as notas explicativas e ficam sujeitos aos controles e à auditoria externa.
As demonstrações financeiras também deverão agrupar informações para que elas sejam mais organizadas e detalhadas, tornando-as mais úteis aos stakeholders. A IFRS 18 estabelece se os dados precisam ser fornecidos nas demonstrações financeiras primárias – como balanço patrimonial e fluxo de caixa – ou nas notas, e como eles devem estar organizados.
Implementação
Teixer orienta que a mudança nas DREs deve ser tratada como um projeto multidisciplinar, envolvendo não apenas os setores de contabilidade e controladoria, mas também áreas como relações com investidores, tesouraria, tecnologia, controles internos, auditoria e governança.
A preparação exige documentar os julgamentos da administração (decisões contábeis tomadas pelos gestores) sobre o que muda nas demonstrações e quais métricas serão afetadas. Paralelamente, é necessário redesenhar controles sistêmicos que, atualmente, classificam transações automaticamente, garantindo que reflitam a nova lógica de apresentação.
A companhia também deve preparar conciliações claras para explicar ao mercado a transição entre o formato antigo e o novo, além de antecipar a discussão das alterações com a auditoria externa para evitar surpresas no fechamento do balanço.
Mesmo assim, não existe receita pronta. “Ainda existe muita preocupação em conhecer a norma e pouca em estruturar efetivamente um diagnóstico e um plano de implementação. Os impactos serão diferentes em cada empresa, cada operação é única”, assinala Edson Teixer, do Grupo IRKO no Rio de Janeiro.

Economia
Dentista brasileiro desenvolve método para fluxo digital
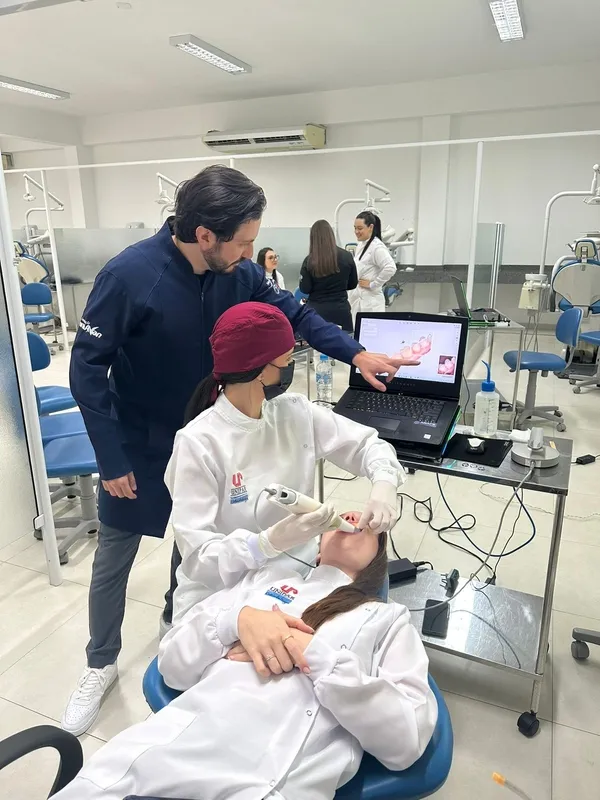
A experiência adquirida entre laboratórios de prótese e consultórios odontológicos levou o cirurgião-dentista André Luís de Oliveira, de Francisco Beltrão (PR), a desenvolver o Inside LAB Method. A metodologia organiza a aplicação de tecnologias digitais da captura dos registros clínicos à validação final. A proposta conecta planejamento e execução laboratorial por meio da organização dos arquivos e da conferência dos resultados.
Oliveira começou aos 16 anos em um laboratório de prótese dentária. Posteriormente, graduou-se em Odontologia pela Universidade Paranaense, em 2019, e realizou pós-graduação em Odontologia Digital no Centro Universitário Avantis (Uniavan). Também estudou planejamento tridimensional, CAD/CAM, materiais cerâmicos e implantodontia.
Atualmente, atua na Oral Clínica e no Studio D Lab Digital, em Francisco Beltrão, conciliando atividades clínicas e laboratoriais. Sua atuação abrange da avaliação do paciente à fabricação de restaurações, incluindo escaneamento, desenho digital, impressão 3D e fresagem.
Da experiência laboratorial à metodologia
O Inside LAB Method foi estruturado em cinco fases: Digital Capture, Digital Foundation, Digital Design, Digital Production e Digital Validation. Elas abrangem a obtenção dos registros clínicos, a organização e verificação dos arquivos, o planejamento, a fabricação dos dispositivos e a validação clínica. A proposta considera que a precisão dos sistemas digitais depende não apenas dos equipamentos, mas também da qualidade das informações e da verificação dos parâmetros técnicos em cada etapa.
Oliveira utiliza procedimentos como conferência de escaneamentos, associação de fotografias e imagens tomográficas, planejamento virtual e avaliação da adaptação das peças produzidas. O método também aborda a calibração de equipamentos e o ajuste de parâmetros de fabricação conforme materiais e sistemas utilizados.
Entre as aplicações documentadas em seus materiais clínicos estão o planejamento de implantes com tomografia e escaneamento intraoral, a elaboração de guias cirúrgicos e o enceramento diagnóstico digital para reabilitações estéticas. Em um caso, Oliveira utilizou o software Implant Studio para planejar a instalação de dois implantes e desenvolver um guia cirúrgico. Em outro, associou fotografias e modelos tridimensionais para planejar a correção estética de um diastema. Essas experiências integram os procedimentos organizados na metodologia, sem substituir o diagnóstico nem as decisões clínicas.
Produção científica e organização do fluxo digital
Em julho de 2025, Oliveira publicou, em coautoria com Abigail de Carli Oliveira, o artigo Fluxo de trabalho digital e tecnologias CAD/CAM: impactos operacionais e econômicos na Odontologia, no Journal of Multidisciplinary Dentistry. A revisão de literatura examina efeitos da digitalização sobre a fabricação de próteses, o compartilhamento de informações e a organização dos serviços odontológicos. Também aborda investimentos em equipamentos, softwares e capacitação profissional.
Em dezembro de 2025, os autores publicaram Integração do fluxo digital na odontologia e seus impactos clínicos e laboratoriais na previsibilidade das reabilitações estético-funcionais, na Revista Científica Multidisciplinar O Saber. O estudo discute a compatibilização de arquivos, o planejamento reverso e a comunicação entre clínica e laboratório. Oliveira também é coautor, com Fabrício Abel Paganini, de Tomografia computadorizada e suas aplicações na Odontologia, publicado no Journal of Multidisciplinary Dentistry, sobre o uso de imagens tridimensionais no diagnóstico e no planejamento.
Processos e impactos econômicos
Na rotina laboratorial, a necessidade de repetir uma peça, corrigir arquivos ou realizar ajustes adicionais pode aumentar o consumo de materiais e o tempo de trabalho. Uma revisão sistemática com metanálise publicada no The Journal of Prosthetic Dentistry, em 2025, analisou 12 estudos sobre tempo e custos de fabricação de próteses fixas sobre implantes. Em sete dos nove estudos que compararam métodos de moldagem, o escaneamento digital apresentou menor tempo de execução; oito estudos apontaram redução do tempo de trabalho laboratorial.
A relação entre processos técnicos e eficiência também está presente no trabalho de Oliveira. O Inside LAB Method estabelece uma sequência de conferências destinada a identificar inconsistências na aquisição e na transferência de informações antes que avancem à fabricação. A organização proposta abrange registros clínicos, integração de arquivos, planejamento e validação das peças, etapas que influenciam a comunicação entre consultório e laboratório.
Ao reunir experiência clínica, conhecimento laboratorial e produção científica em uma metodologia própria, Oliveira sistematiza procedimentos ligados à sua prática profissional. A iniciativa dá continuidade a uma trajetória iniciada na bancada de prótese e ampliada para o planejamento e a execução de tratamentos digitais, aproximando as decisões clínicas dos critérios técnicos de produção.
Sobre o especialista
Dr. André Luís de Oliveira é cirurgião-dentista, especialista em Odontologia Digital e Implantodontia, e sócio-proprietário do Studio D Lab Digital e da Oral Clínica, em Francisco Beltrão (PR). Atua na integração entre procedimentos clínicos e laboratoriais, com foco em planejamento digital, tecnologias CAD/CAM, reabilitação oral e fabricação de dispositivos odontológicos. É coautor de artigos publicados no Journal of Multidisciplinary Dentistry sobre tomografia computadorizada e impactos operacionais e econômicos do fluxo digital na Odontologia.
ORCID: https://orcid.org/0009-0005-2647-3038


Procon de Primavera do Leste alerta para falsas promoções e orienta consumidores nas compras de fim de ano

Prefeitura de Diamantino realiza mostra pedagógica na Escola Brás Maimoni

Dentista brasileiro desenvolve método para fluxo digital

Pretos e pardos ocupam apenas 30,7% dos cargos gerenciais, mostra IBGE

Prefeitura recupera mais de 400 quilômetros de estradas rurais na Gleba Mercedes e fortalece escoamento da produção

Lula e Sánchez defendem união contra o avanço da extrema-direita
O presidente Luiz Inácio Lula da Silva se encontrou, na manhã desta segunda-feira (16), com o presidente do governo da...

Vereadores aprovam novas regras para outdoors, painéis de LED e publicidade em Lucas do Rio Verde
A Câmara Municipal de Lucas do Rio Verde aprovou, nesta segunda-feira, o Projeto de Lei Complementar nº 13/2026, de autoria...

psiquiatra alerta para os sinais de adoecimento mental no trabalho
O podcast Lucas em Debate, da Rádio Câmara de Lucas do Rio Verde, recebeu nesta sexta-feira (13) a psiquiatra Michelle...

Ação integrada apreende mais de 400 quilos de cocaína escondidos em carga de algodão
Uma ação integrada entre policiais militares do Batalhão de Operações Policiais Especiais (Bope), com apoio da Polícia Rodoviária Federal (PRF),...

Força Tática apreende 205 quilos de supermaconha dentro de caminhonete em Juína
Policiais militares da Força Tática do 8º Comando Regional apreenderam 205 quilos de supermaconha (skank), na noite desta terça-feira (17.11),...


Polícia Civil recupera motocicleta furtada após tentativa de invasão a residência em Confresa
A Polícia Civil recuperou, na tarde desta terça-feira (17.11), uma motocicleta modelo Yamaha YBR 125E, de cor preta, após uma...

Programa Letras Pretas estreia nova temporada em 20/11
A segunda temporada do projeto “Letras Pretas” estreia com 40 episódios inéditos, veiculados gratuitamente a partir de 20 de novembro...

Jun Aoyama apresenta espetáculo de taiko Rinne em SP
Jun Aoyama apresentará o espetáculo solo de taiko “Rinne – O Ciclo Eterno da Vida” no dia 12 de dezembro...


EAACI Pede a Inclusão de Alergias e Saúde Respiratória na Ação Climática na COP31
ZURIQUE, Suíça, Nov. 17, 2026 (GLOBE NEWSWIRE) — A Academia Europeia de Alergia e Imunologia Clínica (EAACI) levará as questões...
-
 Economia5 dias atrás
Cultura das empresas define impacto da IA no trabalho
-
 Várzea Grande5 dias atrás
Após ser eleito presidente da Câmara de Várzea Grande, vereador publica carta em que filha pediu para ele não desistir
-
 Várzea Grande1 dia atrás
Desesperado, pai vai à Câmara de Várzea Grande pedir ajuda para filha de 5 anos que aguarda neuropediatra no Pronto-Socorro
-
 Várzea Grande7 dias atrás
Eleição da Mesa Diretora da Câmara de Várzea Grande é convocada para sexta-feira
-
 Livramento7 horas atrás
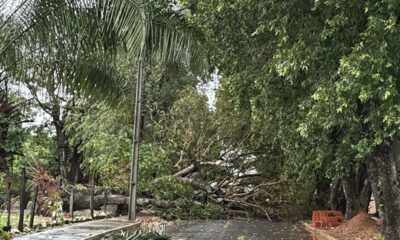
Chuvas provocam queda de árvores e rompimento de fios da rede elétrica em Nossa Senhora do Livramento
-
 Várzea Grande1 dia atrás
Prefeitura diz que menina de 5 anos já é acompanhada por neuropediatra e realizou exames no Pronto-Socorro de VG
-
 Economia7 horas atrás
40% dos brasileiros já usam IA para buscar imóvel
-
 Primavera do Leste7 horas atrás
Primavera do Leste discute potencial do trigo tropical e novas oportunidades para o agronegócio